Sukuk Global Menembus US$1 Triliun dan Mengubah Arah Keuangan Islam
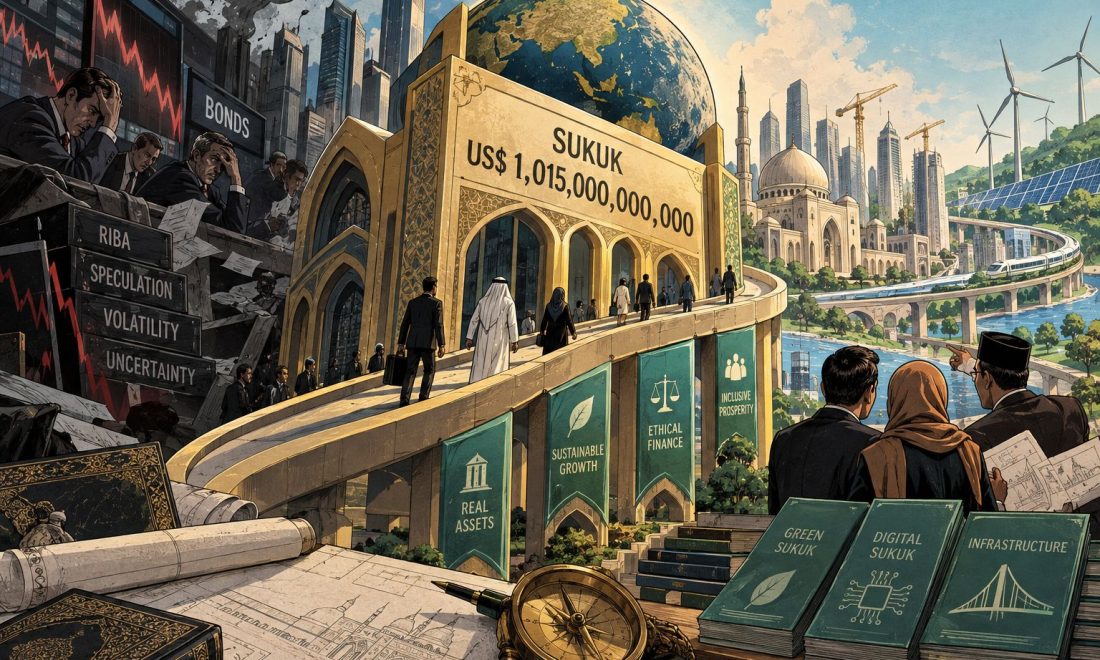
Pasar sukuk global akhirnya melewati angka yang selama beberapa tahun hanya terdengar sebagai target. International Islamic Financial Market (IIFM) mencatat nilai sukuk yang beredar secara global mencapai US$1,015 triliun pada 2025. Nilai itu terdiri dari sekitar US$280,58 miliar sukuk internasional dan US$734,93 miliar sukuk domestik. Penerbitan baru juga meningkat. Total penerbitan sukuk mencapai US$262,9 miliar pada 2025, naik 28,2 persen dibandingkan tahun sebelumnya. Penerbit pemerintah masih menjadi penerbit terbesar dengan porsi 52,3 persen.
Angka US$1 triliun mudah dibaca sebagai keberhasilan industri keuangan syariah. Namun, ukuran pasar saja belum menjelaskan perubahan yang sedang berlangsung. Sukuk semakin sering dipakai untuk membiayai kebutuhan negara, proyek infrastruktur, korporasi, lembaga keuangan, dan pembiayaan berkelanjutan. Artinya, sukuk tidak lagi berada di ruang yang hanya dihuni investor dan lembaga keuangan yang secara khusus mencari produk syariah. Sukuk sudah masuk ke dalam mekanisme pembiayaan global.
Perubahan itu penting karena pasar keuangan sedang menghadapi persoalan yang berbeda dari satu dekade lalu. Negara membutuhkan pembiayaan besar untuk infrastruktur dan transisi energi. Perusahaan membutuhkan sumber dana dengan tenor panjang. Investor institusional mencari instrumen yang memiliki struktur risiko yang dapat dipahami sekaligus memenuhi mandat investasi tertentu. Pemerintah negara-negara Muslim juga membutuhkan instrumen pembiayaan yang dapat menghubungkan kebutuhan fiskal dengan basis investor domestik maupun internasional.
Sukuk menawarkan ruang untuk memenuhi kebutuhan tersebut, tetapi dengan struktur yang berbeda dari obligasi konvensional.
Secara sederhana, obligasi konvensional merupakan instrumen utang. Investor memberikan dana kepada penerbit dan menerima pembayaran bunga serta pokok sesuai ketentuan. Sukuk bekerja melalui struktur akad syariah yang menghubungkan investor dengan aset, manfaat aset, proyek, atau aktivitas ekonomi yang menjadi dasar penerbitan. IFSB menjelaskan sukuk sebagai kepemilikan proporsional yang tidak terbagi atas aset atau manfaat yang mendasari skema investasi syariah, termasuk hak atas arus pendapatan yang dihasilkan aset.
Perbedaan tersebut sering disederhanakan menjadi anggapan bahwa setiap sukuk pasti “berbasis aset” dalam arti aset fisik benar-benar dimiliki investor. Praktiknya lebih rumit. Literatur IFSB membedakan struktur asset-backed dan asset-based. Dalam struktur asset-backed, hak kepemilikan atas aset menjadi bagian penting dari hubungan antara investor dan aset yang mendasari transaksi. Dalam struktur asset-based, aset tetap menjadi dasar transaksi, tetapi hubungan investor dengan penerbit dan kemampuan memperoleh pembayaran kembali dapat lebih kuat daripada hak investor terhadap aset secara langsung. Faktor hukum, struktur pasar, dan mekanisme recourse ikut menentukan desain sukuk.
Perbedaan itu bukan sekadar masalah istilah. Ia menyentuh pertanyaan lama dalam keuangan Islam: sejauh mana suatu produk benar-benar berbeda secara ekonomi dari instrumen keuangan konvensional ketika struktur hukumnya sudah memenuhi persyaratan syariah?
Sukuk al-Ijarah memberi gambaran yang cukup jelas. Dalam akad ijarah, investor memperoleh hak atas manfaat aset melalui hubungan sewa. Aset menjadi bagian nyata dari transaksi dan pendapatan investor berasal dari pembayaran sewa. IFSB mencatat bahwa ijarah merupakan salah satu struktur yang banyak digunakan dalam sukuk. AAOIFI juga menempatkan ijarah sebagai salah satu transaksi penting dalam keuangan Islam.
Karena itu, pembahasan sukuk tidak cukup berhenti pada label “syariah”. Ada pertanyaan tentang aset apa yang mendasari penerbitan, siapa yang memiliki hak atas aset, bagaimana arus pendapatan terbentuk, siapa yang menanggung risiko, bagaimana aset diperlakukan ketika terjadi gagal bayar, dan apa yang sebenarnya diterima investor ketika transaksi berakhir.
Pertanyaan-pertanyaan semacam itu semakin penting ketika pasar sukuk sudah berukuran sangat besar. Semakin besar pasar, semakin besar pula kebutuhan terhadap standardisasi, transparansi, dokumentasi, dan tata kelola. IIFM sendiri dalam laporan terbarunya menyoroti kompleksitas antara struktur asset-backed dan asset-based, persoalan hukum dan syariah, serta kebutuhan standardisasi pasar sukuk.
Pertumbuhan pasar juga memperlihatkan bahwa sukuk tidak identik dengan negara-negara Timur Tengah. Indonesia menjadi salah satu contoh penting. Surat Berharga Syariah Negara atau SBSN telah menjadi bagian dari strategi pembiayaan APBN. Data Kementerian Keuangan menunjukkan outstanding SBSN mencapai sekitar Rp1.583,62 triliun pada akhir 2024. Kajian KNEKS mencatat nilainya telah mencapai Rp1.649,54 triliun pada November 2025.
Jumlah sebesar itu mengubah cara melihat SBSN. Ia bukan produk pelengkap untuk memenuhi kebutuhan investor syariah. SBSN sudah menjadi salah satu instrumen pembiayaan negara dengan skala yang sangat besar. Pemerintah dapat memperoleh sumber pembiayaan dari basis investor yang lebih luas, sementara investor mendapatkan instrumen dengan struktur yang sesuai dengan ketentuan syariah.
Masalahnya muncul ketika melihat penggunaan dana dan hubungan antara penerbitan sukuk dengan kegiatan produktif. KNEKS mencatat penerbitan SBSN selama ini digunakan untuk pembiayaan proyek maupun kebutuhan umum pemerintah, sementara porsi pembiayaan proyek produktif masih relatif terbatas dan dinilai perlu diperbesar.
Angka itu membawa perdebatan sukuk keluar dari wilayah fikih muamalah semata. Kalau sukuk dimaksudkan sebagai instrumen pembiayaan yang memiliki keterkaitan dengan aset dan aktivitas ekonomi, seberapa jauh penerbitannya dapat diarahkan ke proyek yang benar-benar menghasilkan kapasitas ekonomi baru?
Pertanyaan itu semakin relevan ketika pemerintah membutuhkan pembiayaan infrastruktur dalam jumlah besar. Jalan, transportasi, energi, fasilitas pendidikan, rumah sakit, kawasan industri, hingga proyek transisi energi membutuhkan modal jangka panjang. Sukuk dapat menjadi jembatan antara kebutuhan tersebut dan dana investor. Namun kualitas pembiayaan tidak ditentukan oleh akad saja. Proyek yang dibiayai, tata kelola aset, transparansi penggunaan dana, serta kemampuan negara menjaga kualitas proyek ikut menentukan manfaat ekonominya.
Pasar sukuk juga mulai bersentuhan semakin kuat dengan agenda keberlanjutan. Green Sukuk berkembang karena struktur sukuk dapat dikombinasikan dengan kerangka pembiayaan hijau. Islamic Development Bank, misalnya, menerbitkan green sukuk dan pada 2025 memperbarui Sustainable Finance Framework untuk mendukung penerbitan instrumen hijau dan berkelanjutan. Pasar labelled sukuk sendiri tumbuh cukup cepat, meskipun porsinya masih kecil dibandingkan keseluruhan penerbitan sukuk global.
Green Sukuk menarik karena mempertemukan dua agenda yang sebelumnya sering berjalan sendiri-sendiri: keuangan Islam dan pembiayaan perubahan iklim. Investor tidak hanya melihat apakah instrumen memenuhi kriteria syariah, tetapi juga ke mana dana diarahkan dan apa dampak lingkungan yang dihasilkan. Penerbit juga dituntut menyediakan mekanisme pelaporan dan penggunaan dana yang dapat diperiksa.
Dari sini muncul persoalan tata kelola yang jauh lebih besar. Sukuk membutuhkan kejelasan akad, tetapi juga membutuhkan sistem audit, pelaporan, pengawasan syariah, pengukuran dampak, dan transparansi keuangan. Semakin kompleks aset yang dibiayai, semakin kompleks pula mekanisme pengawasannya.
Teknologi kemudian masuk ke ruang yang sama.
Tokenisasi sukuk sering dipandang sebagai tahap berikutnya dalam digitalisasi pasar modal syariah. Secara teknis, kepemilikan atau hak ekonomi yang terkait dengan suatu instrumen dapat direpresentasikan dalam bentuk token pada jaringan digital. Mekanisme tersebut berpotensi menurunkan hambatan masuk bagi investor, mempercepat proses transaksi, memperbaiki pencatatan kepemilikan, dan membuat jejak transaksi lebih mudah diaudit.
Namun tokenisasi tidak otomatis membuat sukuk menjadi lebih syariah. Blockchain hanya mengubah cara kepemilikan atau transaksi dicatat. Ia tidak menjawab pertanyaan tentang akad, aset dasar, risiko, kepemilikan, atau sumber pendapatan. Token yang mencatat kepemilikan atas struktur yang bermasalah secara syariah tetap tidak menjadi halal hanya karena dicatat menggunakan teknologi blockchain.
Justru karena itu, tokenisasi dapat menjadi ujian baru bagi tata kelola keuangan Islam. Ketika kepemilikan sukuk dapat dipecah menjadi unit digital dan diperdagangkan dengan lebih cepat, siapa yang memastikan investor benar-benar memiliki hak sebagaimana yang dijanjikan? Bagaimana status aset dasar diverifikasi? Bagaimana perubahan kepemilikan dicatat? Bagaimana hak investor dilindungi jika penerbit mengalami masalah? Pertanyaan hukum dan fikih harus berjalan bersama dengan desain teknologi.
Masuknya teknologi juga membuka kemungkinan memperluas basis investor ritel. Sukuk yang sebelumnya lebih banyak dipahami sebagai produk investasi melalui lembaga keuangan dapat dibuat lebih mudah diakses melalui platform digital. Jika biaya transaksi turun dan informasi tersedia secara transparan, instrumen yang selama ini terasa dekat dengan pemerintah, bank, dan investor institusional dapat menjadi lebih dekat dengan masyarakat.
Tetapi perluasan akses tidak boleh hanya dipahami sebagai persoalan pemasaran. Investor ritel membutuhkan informasi yang lebih sederhana mengenai risiko, struktur akad, aset dasar, tenor, imbal hasil, dan mekanisme penyelesaian ketika terjadi masalah. Digitalisasi tanpa literasi justru dapat membuat produk yang kompleks terlihat terlalu sederhana.
Pada titik lain, perkembangan sukuk juga memperlihatkan perubahan posisi studi Islam dalam ekonomi modern. Kajian tentang sukuk tidak lagi cukup jika hanya membahas sah atau tidak sahnya akad. Struktur sukuk menyentuh hukum pasar modal, akuntansi, perpajakan, kebijakan fiskal, manajemen risiko, tata kelola korporasi, teknologi finansial, sampai kebijakan pembangunan.
AAOIFI bahkan mengembangkan standar pelaporan yang berkaitan dengan sukuk untuk memperkuat transparansi mengenai aset dan aktivitas usaha yang mendasari instrumen. Artinya, persoalan syariah tidak berhenti ketika akad dinyatakan sesuai. Setelah transaksi berjalan, masih ada pekerjaan besar untuk memastikan informasi keuangan, hak investor, aset dasar, dan arus pendapatan tetap dapat dipertanggungjawabkan.
Pertumbuhan pasar sukuk global memperlihatkan satu hal yang sulit diabaikan: keuangan Islam telah masuk jauh ke dalam sistem keuangan global. Pemerintah membutuhkan sukuk sebagai sumber pembiayaan. Bank dan lembaga keuangan menggunakannya sebagai bagian dari strategi pendanaan dan investasi. Investor internasional mulai melihat pasar sukuk sebagai bagian dari diversifikasi portofolio. Proyek hijau juga mulai mencari struktur pembiayaan yang dapat menggabungkan tuntutan keberlanjutan dengan prinsip syariah.
Namun ukuran pasar tidak otomatis menjawab persoalan substansi.
Semakin besar sukuk berkembang, semakin penting menjaga agar perbedaan antara sukuk dan obligasi konvensional tidak berhenti pada perubahan istilah, akad, dan dokumentasi hukum. Struktur ekonomi di balik transaksi tetap perlu diperiksa. Siapa yang menanggung risiko? Apa yang dimiliki investor? Dari mana pendapatan berasal? Aset apa yang benar-benar menjadi dasar transaksi? Apakah pembiayaan menghasilkan kegiatan ekonomi yang produktif atau hanya memindahkan bentuk utang ke dalam struktur baru?
Pasar senilai US$1,015 triliun membuat pertanyaan itu menjadi semakin relevan. Sukuk sudah membuktikan bahwa keuangan syariah mampu membangun pasar dalam skala global. Tantangan berikutnya bukan lagi sekadar memperbesar angka penerbitan, tetapi memastikan pertumbuhan pasar berjalan bersama kualitas aset, transparansi, tata kelola, dampak ekonomi, dan integritas syariah.
Kalau sukuk terus tumbuh menjadi salah satu sumber modal penting bagi negara, perusahaan, infrastruktur, dan pembiayaan hijau, apakah industri keuangan Islam akan membangun model pembiayaan yang memang berbeda secara ekonomi, atau justru semakin sulit dibedakan dari pasar obligasi konvensional selain pada akad dan struktur hukumnya?