Cangkang yang Menelan Bank
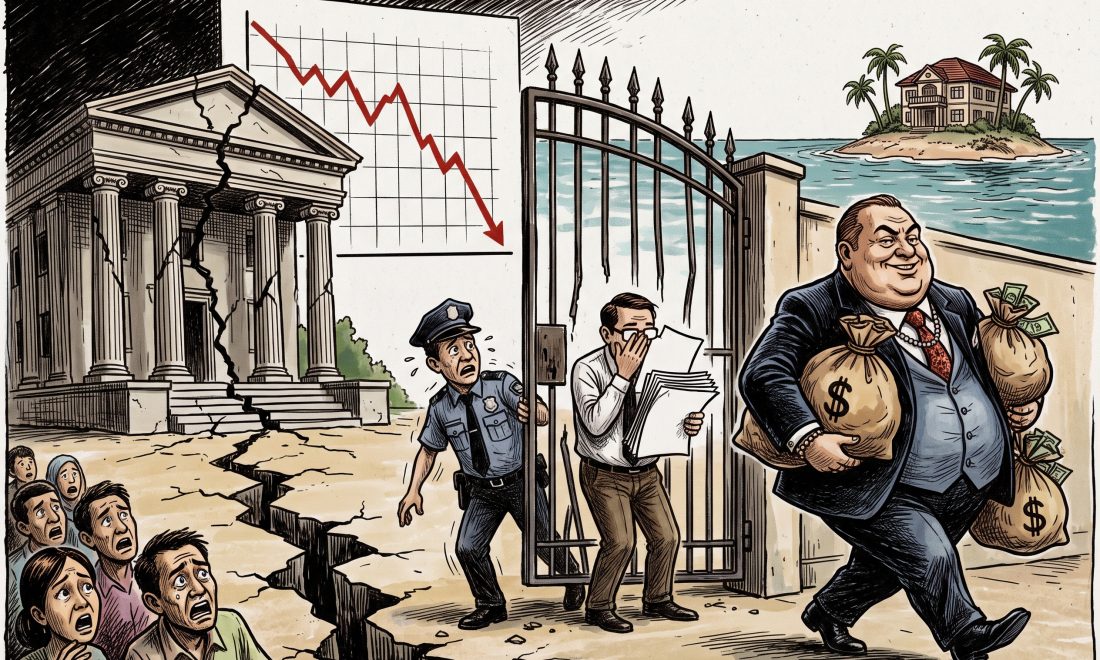
 Perbankan sering disebut jantung perekonomian. Ia memompa dana dari penabung ke pelaku usaha, dari yang berlebih kepada yang membutuhkan. Ketika aliran itu tercemar, seluruh tubuh ekonomi ikut menanggung akibatnya. Temuan investigatif The Daily Star tentang kejahatan perbankan di sebuah pasar berkembang patut dibaca sebagai peringatan. Kejahatan itu tidak dilakukan dengan cara kasar. Ia rapi, berlapis, dan memanfaatkan celah tata kelola yang selama ini dianggap sepele.
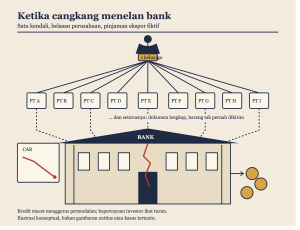
Inti temuannya sederhana, tetapi dampaknya luas. Belasan perusahaan cangkang yang dikendalikan satu keluarga dibentuk untuk mencairkan fasilitas pinjaman ekspor. Fasilitas itu ternyata fiktif. Tidak ada barang yang dikirim dan tidak ada transaksi dagang yang mendasarinya, sementara uang bank keluar dalam jumlah besar. Di atas kertas, setiap entitas tampak berdiri sendiri, dengan nama, akta, dan dokumen sendiri. Pada hakikatnya semuanya bermuara pada satu tangan.
Modus ini memanfaatkan kelemahan klasik dalam pembiayaan perdagangan, yaitu penilaian yang bertumpu pada kelengkapan dokumen, bukan kebenaran transaksi. Selama faktur, kontrak, dan dokumen pengapalan tampak lengkap, dana dicairkan. Padahal dokumen adalah hal termudah untuk dipalsukan, sedangkan pergerakan barang yang sesungguhnya jauh lebih sulit direkayasa. Bank yang hanya memeriksa kertas pada dasarnya mempercayakan uang nasabahnya pada kejujuran pemohon kredit.
Pemecahan ke banyak entitas juga bukan kebetulan. Dengan membagi pengajuan ke belasan perusahaan, eksposur kredit pada satu kelompok pemilik menjadi tersamar. Batas maksimum pemberian kredit, yang dirancang agar bank tidak menggantungkan nasibnya pada satu debitur atau satu grup, menjadi tidak berdaya karena yang dihitung adalah entitas, bukan pengendali sebenarnya. Konsentrasi risiko yang seharusnya membunyikan alarm justru tampak sebagai portofolio yang sehat dan tersebar.
Skema seperti ini hampir mustahil berjalan tanpa bantuan dari dalam. Temuan The Daily Star menunjukkan adanya kolusi antara debitur bermodal besar dan oknum internal bank. Di titik inilah persoalan bergeser dari sekadar penipuan oleh nasabah menjadi kegagalan institusional. Bank memiliki banyak lapis pertahanan, mulai dari analis kredit, komite persetujuan, verifikasi dokumen ekspor, hingga audit internal. Semuanya dirancang agar tidak ada satu orang pun yang dapat meloloskan pinjaman bermasalah sendirian. Namun lapisan pengaman hanya bermakna jika orang-orang di dalamnya independen. Jika sebagian dari mereka dikooptasi atau sengaja menutup mata, berlapis-lapis prosedur berubah menjadi formalitas.
Di sini ada pelajaran manajemen yang jarang dibahas. Kita terbiasa mengira tata kelola yang baik berarti prosedur yang lengkap. Padahal prosedur hanyalah wadah. Isinya adalah integritas, insentif, dan budaya organisasi. Bank dengan target pertumbuhan kredit agresif, sistem bonus yang menghargai volume pencairan, dan budaya yang enggan mempertanyakan nasabah besar akan melahirkan celah yang sama, setebal apa pun buku pedomannya. Kejahatan terstruktur selalu tumbuh di tanah yang memberi imbalan pada kepatuhan semu.
Dampaknya tidak berhenti pada satu bank. Pinjaman fiktif pada akhirnya menjadi kredit macet, dan kredit macet yang bersifat sistemik menggerus rasio kecukupan modal atau Capital Adequacy Ratio (CAR). Bank harus membentuk pencadangan besar, labanya tertekan, dan ruang untuk menyalurkan kredit produktif menyempit. Konsekuensinya mudah ditebak. Petani, pedagang, pengrajin, dan pengusaha kecil yang jujur menghadapi bunga yang lebih mahal dan persyaratan yang lebih ketat. Mereka membayar kesalahan yang tidak mereka perbuat. Dalam skandal seperti ini, kerugian pada akhirnya disosialisasikan, sementara keuntungannya dinikmati segelintir orang.
Kasus ini juga hampir pasti mendorong bank sentral memperketat pengawasan atas transaksi pihak berelasi (related-party transactions). Regulator akan menuntut transparansi pemilik manfaat, pemetaan grup debitur yang lebih ketat, dan batas eksposur yang lebih tegas. Pengetatan ini perlu dan sah. Tetapi ada ironi yang patut dicatat: pengetatan hampir selalu datang setelah kerugian terjadi. Regulasi sering berlari mengejar kejahatan yang sudah lebih dulu berlari. Pengawasan yang baik semestinya bersifat antisipatif, memakai analitik data untuk membaca pola janggal sebelum kredit menjadi macet, bukan sekadar menghitung kerusakan sesudahnya.
Lalu ada soal kepercayaan, mata uang yang paling mahal dalam sistem keuangan. Tanpa penegakan hukum yang tegas dan audit forensik digital yang independen, kepercayaan investor asing terhadap sistem keuangan domestik akan merosot. Investor tidak hanya menilai pertumbuhan. Mereka menilai kepastian: apakah angka di laporan keuangan dapat dipercaya, apakah pelanggaran ditindak, dan apakah hukum berlaku sama bagi debitur sekecil apa pun maupun sebesar apa pun. Satu kasus yang dibiarkan tanpa penyelesaian kredibel dapat membentuk persepsi risiko bagi seluruh sektor. Modal asing sangat peka terhadap sinyal semacam itu, dan sekali pergi, ia tidak mudah dibujuk kembali.
Bagi pembaca di Indonesia, kisah ini bukan cerita dari negeri jauh. Kita juga mengenal persoalan kredit bermasalah yang melibatkan kelompok usaha, pelanggaran batas pemberian kredit, dan jaringan perusahaan yang saling terkait. Kita memiliki kerangka yang cukup baik di atas kertas, termasuk ketentuan tentang pemilik manfaat korporasi, pengawasan Otoritas Jasa Keuangan, dan kewenangan PPATK menelusuri aliran dana mencurigakan. Pertanyaannya bukan apakah aturannya ada, melainkan apakah ia dijalankan dengan konsisten, termasuk ketika yang diperiksa adalah nama besar.
Ada beberapa langkah yang layak ditekankan. Pertama, pembiayaan perdagangan harus diverifikasi secara substansi, bukan administratif. Bukti pergerakan barang, data kepabeanan, dan pelacakan arus dana perlu dicocokkan sebelum dan sesudah pencairan. Kedua, registri pemilik manfaat harus akurat, mutakhir, dan dapat diakses otoritas secara efektif, karena jaringan cangkang hanya dapat dibongkar jika ujung pengendalinya terlihat. Ketiga, audit forensik digital yang independen perlu menjadi bagian dari pengawasan, mencakup jejak transaksi, metadata dokumen, dan pola persetujuan kredit yang tidak lazim, tanpa bergantung pada pihak internal yang berpotensi terlibat. Keempat, pelapor pelanggaran harus dilindungi secara nyata, sebab banyak penyimpangan terungkap karena orang dalam berani bersuara. Kelima, penegakan hukum harus konsisten. Sanksi administratif saja tidak cukup. Tanpa konsekuensi pidana dan pemulihan aset, insentif mengulang praktik serupa tetap besar.
Semua ini bermuara pada satu hal: kejahatan perbankan terstruktur melalui perusahaan cangkang bukan urusan satu bank atau satu keluarga pengusaha. Ia ujian bagi kualitas tata kelola seluruh sistem keuangan. Negara berkembang yang ingin menarik modal jangka panjang harus membuktikan bahwa pagar pengamannya bekerja, bahwa pengawas berani menindak, bahwa auditor independen, dan bahwa hukum tidak berhenti di depan pintu debitur besar. Jika tidak, yang tergerus bukan hanya rasio modal bank, tetapi juga fondasi kepercayaan yang menopang seluruh perekonomian.