Menakar Urgensi Strategis Perjanjian Swap Bilateral Jepang dan Malaysia
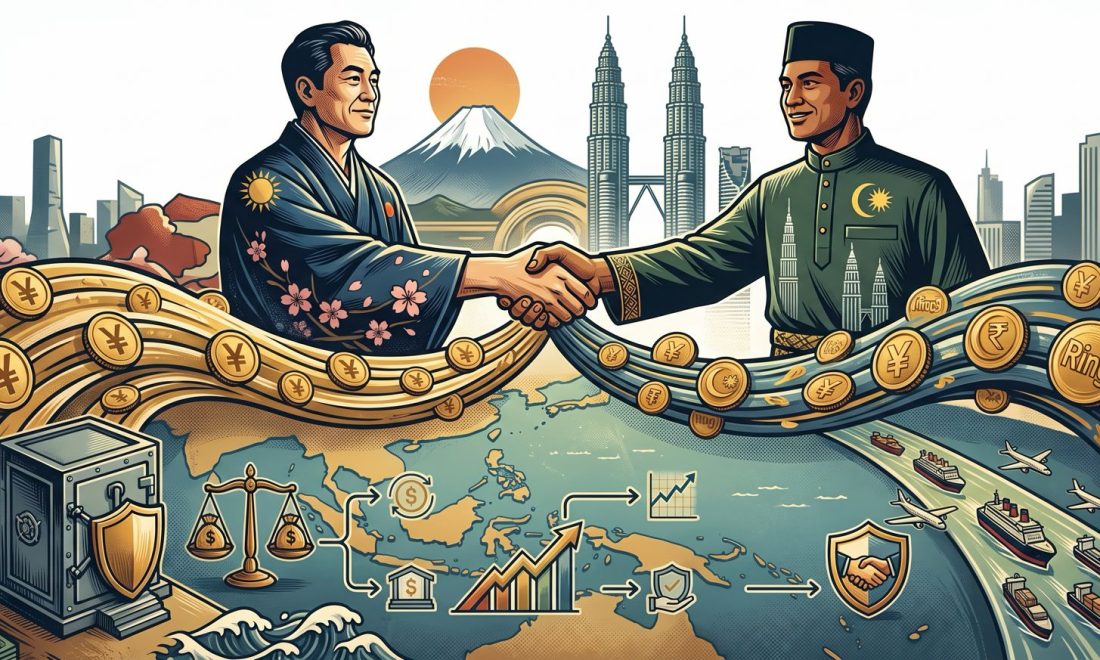
Pembaruan perjanjian pertukaran mata uang bilateral antara Bank of Japan, yang bertindak atas nama Kementerian Keuangan Jepang, dan Bank Negara Malaysia mulai berlaku pada 18 September 2026 dengan batas maksimum 6 miliar dolar Amerika Serikat. Kesepakatan ini merupakan langkah strategis untuk memperkuat ketahanan keuangan kawasan Asia-Pasifik. Dalam konteks ekonomi saat ini, perjanjian ini tidak hanya berfungsi sebagai alat teknis bank sentral, tetapi juga sebagai bagian dari perlindungan keuangan berlapis untuk meredam naik-turun arus modal lintas negara dan nilai tukar. Sejarah keuangan Asia menunjukkan bahwa keterbatasan valuta asing, khususnya kekurangan dolar jangka pendek, sering memicu krisis besar, sebagaimana terjadi pada Krisis Keuangan Asia 1997 ketika cadangan devisa turun tajam dalam waktu singkat. Melalui perjanjian bilateral swap arrangement generasi ketiga ini, kedua otoritas moneter memperoleh jaminan akses likuiditas darurat. Otoritas moneter Malaysia dapat menukarkan mata uang lokal dengan dolar Amerika Serikat atau yen Jepang, dan sebaliknya, sesuai dengan ketentuan yang telah disepakati.
Evolusi jaringan pertukaran mata uang bilateral di Asia Timur dan Asia Tenggara mencerminkan perubahan paradigma stabilitas moneter pascakrisis pada dekade 1990-an. Inisiatif Chiang Mai, yang diresmikan pada Mei 2000, awalnya terdiri dari serangkaian perjanjian swap bilateral sebelum dimultilateralisasi menjadi Chiang Mai Initiative Multilateralisation pada 2010, dengan total komitmen likuiditas yang meningkat secara bertahap hingga mencapai 240 miliar dolar Amerika Serikat. Walaupun fasilitas multilateral telah tersedia, instrumen bilateral tetap dipertahankan dan diperkuat karena menawarkan fleksibilitas operasional yang lebih tinggi dan kecepatan eksekusi yang lebih baik, serta tidak selalu terikat pada persyaratan program penyesuaian struktural lembaga keuangan global seperti Dana Moneter Internasional untuk porsi tertentu. Plafon 6 miliar dolar Amerika Serikat antara Tokyo dan Kuala Lumpur memiliki posisi strategis sebagai penyangga eksternal Malaysia, mengingat nilai tersebut setara dengan bagian signifikan dari total cadangan devisa nasional yang secara historis berfluktuasi pada kisaran 110 hingga 115 miliar dolar Amerika Serikat, atau mencakup pembiayaan impor barang dan jasa selama beberapa bulan serta pembayaran utang luar negeri jangka pendek.
Kebutuhan akan perjanjian swap mata uang bilateral dapat dijelaskan melalui hipotesis ketidakstabilan keuangan dan kelangkaan likuiditas global yang kerap dipicu oleh perubahan kebijakan moneter negara penerbit mata uang jangkar utama. Ketika Federal Reserve Amerika Serikat mengetatkan kebijakan moneter, arus modal keluar dari pasar negara berkembang menuju aset berdenominasi dolar terjadi secara bersamaan, sehingga menekan nilai tukar domestik dan memperlebar premi risiko negara. Dalam pasar modal yang saling terhubung secara tidak seimbang, cadangan devisa konvensional sering dianggap tidak memadai tanpa garis pertahanan likuiditas sekunder. Dengan mengamankan fasilitas swap bilateral sebesar 6 miliar dolar Amerika Serikat, otoritas moneter memberi sinyal kredibilitas yang kuat kepada pelaku pasar keuangan bahwa bank sentral memiliki akses likuiditas yang dapat diaktifkan tanpa harus melikuidasi portofolio surat utang berharga di pasar sekunder saat valuasi aset tertekan. Efek pensinyalan ini secara empiris terbukti menekan ekspektasi devaluasi spekulatif dan mempersempit spread indikator credit default swap suatu negara.
Dimensi penting lain dari perjanjian bilateral ketiga ini adalah penyediaan likuiditas dalam denominasi yen Jepang selain dolar Amerika Serikat. Fitur penukaran langsung antara ringgit Malaysia dan yen Jepang mencerminkan upaya sistematis kedua negara untuk mendiversifikasi instrumen likuiditas penyangga, sehingga mengurangi ketergantungan pada satu mata uang global. Karena itu, akses yen secara langsung bagi bank sentral Malaysia memberikan perlindungan bagi sistem perbankan komersial domestik untuk memenuhi komitmen neraca pembayaran dan kewajiban valuta asing berdenominasi yen tanpa harus melalui konversi ke dolar Amerika Serikat.
Kapasitas operasional swap arrangement bilateral juga berfungsi sebagai instrumen untuk mencegah risiko penularan sistemik dalam jaringan perbankan lintas batas. Lembaga keuangan Jepang merupakan salah satu kreditur lintas batas terbesar di Asia Tenggara dengan eksposur pinjaman sindikasi dan pendanaan proyek infrastruktur yang signifikan. Jika terjadi kekeringan likuiditas di pasar uang antarbank kawasan, transmisi risiko likuiditas pendanaan perbankan dapat memburuk dengan cepat dan berubah dari masalah likuiditas jangka pendek menjadi masalah solvabilitas neraca. Dengan berlakunya perjanjian swap 6 miliar dolar Amerika Serikat ini, Bank of Japan dan Bank Negara Malaysia menciptakan jaring pengaman dua arah yang memastikan lembaga perbankan di kedua yurisdiksi memiliki saluran likuiditas darurat yang sah. Intinya, mekanisme yang telah distandardisasi ini mengurangi friksi koordinasi antarnegara dalam penanganan krisis likuiditas.
Meskipun instrumen ini memberikan perlindungan yang kuat, efektivitas jangka panjang dari perjanjian swap bilateral tidak dapat menggantikan pentingnya disiplin makroekonomi domestik, seperti pengelolaan defisit transaksi berjalan yang hati-hati, keberlanjutan rasio utang fiskal terhadap produk domestik bruto, serta pemeliharaan fleksibilitas nilai tukar riil yang efektif. Fasilitas bilateral swap arrangement berfungsi optimal sebagai peredam guncangan eksternal yang bersifat sementara, bukan sebagai instrumen untuk menopang ketidakseimbangan struktural yang kronis. Karena itu, plafon 6 miliar dolar Amerika Serikat harus diposisikan sebagai jaring pengaman pelengkap dalam hierarki manajemen likuiditas internasional. Pemanfaatan jaring pengaman ini memungkinkan otoritas moneter mempertahankan stabilitas makrofinansial dengan biaya peluang yang lebih terukur dibandingkan dengan akumulasi cadangan devisa fisik secara berlebihan.