China Mulai Membangun Seluruh Mesin AI
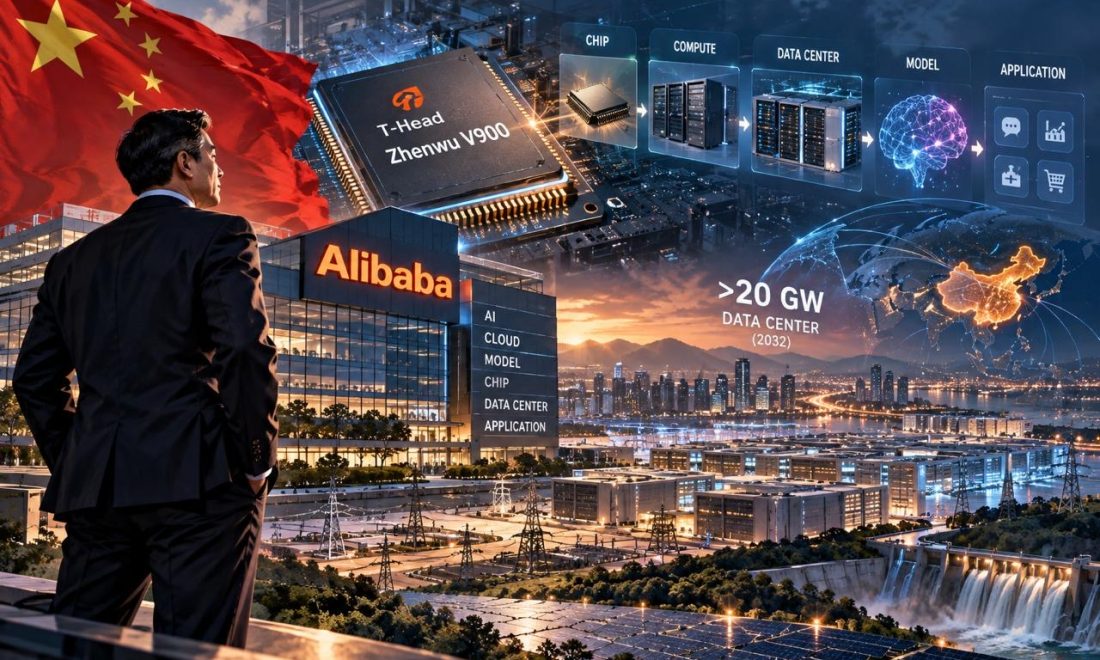
Persaingan kecerdasan buatan sedang bergeser dari perlombaan membuat model paling besar menuju perebutan kendali atas seluruh rantai teknologi AI. China membaca perubahan itu melalui investasi pada chip, komputasi, pusat data, model, cloud, dan energi. Alibaba menjadi salah satu contoh paling jelas. Pada September 2026, perusahaan mengumumkan rencana melatih model dengan 5 triliun hingga 10 triliun parameter, sekaligus memperkenalkan Zhenwu V900, chip AI yang dikembangkan oleh T-Head, unit semikonduktornya. Alibaba mengklaim V900 memiliki kinerja tiga kali generasi sebelumnya dan menargetkan produksi massal mulai awal 2027. Alibaba Cloud juga menargetkan kapasitas pusat data global lebih dari 20 gigawatt pada 2032.
Angka 10 triliun parameter memang menarik perhatian, tetapi ukuran model bukan inti strategi Alibaba. Perusahaan sedang membangun AI stack dari chip, server, jaringan, pusat data, model, mesin inferensi hingga cloud. Model membutuhkan chip untuk dilatih dan dijalankan. Chip membutuhkan pusat data. Pusat data membutuhkan listrik, pendinginan, jaringan, penyimpanan, lahan dan modal. Cloud kemudian menyediakan seluruh kapasitas tersebut kepada perusahaan dan pengembang. Alibaba berusaha menempatkan diri pada setiap lapisan yang menentukan kemampuan AI.
Strategi tersebut memiliki alasan bisnis yang kuat. Alibaba sudah memiliki Alibaba Cloud, basis pelanggan korporasi, jaringan pengembang dan pasar domestik China yang besar. Model Qwen dapat menggunakan komputasi Alibaba Cloud, sementara kebutuhan komputasi mendorong pembangunan pusat data dan pengembangan chip sendiri. T-Head tidak hanya mengembangkan Zhenwu, tetapi juga Yitian untuk CPU, Panmai untuk smart NIC dan chip interkoneksi. Alibaba juga mengembangkan server, supernode, jaringan dan mesin inferensi. Zhenwu V900 dirancang untuk membentuk klaster hingga 500.000 chip untuk pelatihan dan inferensi model AI besar.
Hubungan antarlapisan tersebut membuat AI semakin menyerupai industri infrastruktur. Model yang bagus tidak cukup jika kapasitas komputasinya terbatas. Chip yang kuat juga tidak cukup jika tidak didukung perangkat lunak dan jaringan. Pusat data tidak menghasilkan banyak nilai tanpa model dan pelanggan. Alibaba mencoba menghubungkan seluruh kebutuhan tersebut dalam satu ekosistem sehingga investasi pada satu bagian dapat meningkatkan permintaan pada bagian lain.
Pertumbuhan bisnis cloud menunjukkan alasan ekonomi di balik strategi itu. Alibaba melaporkan pendapatan AI Cloud dan Compute Services sekitar US$7,1 miliar pada kuartal Juni 2026, tumbuh 45 persen dibandingkan periode yang sama tahun sebelumnya. Produk yang berkaitan dengan AI juga dilaporkan mencatat pertumbuhan tiga digit selama dua belas kuartal berturut-turut. Kebutuhan komputasi AI yang terus meningkat memberi alasan bagi Alibaba untuk memperluas pusat data dan mengembangkan teknologi komputasi sendiri.
Target kapasitas pusat data lebih dari 20 GW pada 2032 memperlihatkan besarnya kebutuhan energi AI. Pusat data tidak hanya membutuhkan server, tetapi juga listrik yang stabil, sistem pendinginan, jaringan, penyimpanan dan keamanan. Ketika kapasitas sudah dihitung dalam gigawatt, pembangunan AI masuk ke wilayah kebijakan energi dan industri. Negara yang memiliki listrik murah dan stabil memiliki keuntungan dalam menarik investasi komputasi. Negara yang memiliki sumber energi besar tetapi jaringan listriknya tidak memadai tetap menghadapi keterbatasan.
Persoalan energi berjalan bersama persoalan chip. Amerika Serikat menggunakan pembatasan ekspor chip AI canggih dan teknologi semikonduktor sebagai bagian dari persaingan teknologi dengan China. China merespons dengan memperbesar kemampuan domestik. Alibaba mengembangkan Zhenwu, Huawei mengembangkan Ascend, sementara perusahaan lain seperti Cambricon mengembangkan akselerator AI sendiri. Dorongan tersebut bukan hanya soal membangun produk nasional, tetapi mengurangi risiko ketika akses terhadap teknologi asing dibatasi oleh kebijakan perdagangan.
China belum sepenuhnya bebas dari ketergantungan. Industri semikonduktor memiliki rantai pasok panjang yang mencakup desain, mesin fabrikasi, bahan khusus, memori, pengemasan, pengujian dan perangkat lunak. HBM atau high-bandwidth memory menjadi salah satu contoh. Chip AI membutuhkan memori berkecepatan tinggi, sementara pembatasan ekspor dan keterbatasan pasokan dapat meningkatkan biaya produksi. Reuters melaporkan perusahaan chip AI China menghadapi tekanan harga akibat kelangkaan HBM.
Karena itu, pengembangan Zhenwu lebih tepat dibaca sebagai upaya mengurangi ketergantungan daripada bukti bahwa China sudah menguasai seluruh teknologi semikonduktor. Klaim Alibaba bahwa V900 memiliki kinerja tiga kali generasi sebelumnya juga tetap merupakan klaim perusahaan dan belum menjadi pengujian independen terhadap semua produk pesaing. Kinerja chip tidak hanya ditentukan oleh kecepatan pemrosesan, tetapi juga bandwidth memori, efisiensi energi, perangkat lunak, interkoneksi dan kemampuan membangun klaster besar.
Persaingan AI Amerika Serikat dan China akhirnya berlangsung pada tingkat ekosistem. Amerika Serikat memiliki posisi kuat dalam desain chip, akselerator AI, perangkat lunak dan pengembangan model frontier. China menghadapi keterbatasan akses terhadap sejumlah teknologi semikonduktor paling maju, tetapi memiliki pasar domestik besar, perusahaan teknologi dengan modal kuat dan kebijakan industri yang mendorong pengembangan teknologi lokal. Alibaba memanfaatkan kombinasi tersebut dengan menghubungkan model Qwen, chip T-Head, Alibaba Cloud dan pusat data dalam satu rantai bisnis.
Indonesia menghadapi persoalan yang berbeda, tetapi kebutuhan dasarnya sama. Pengembangan model AI lokal penting untuk pendidikan, pemerintahan, industri dan layanan publik, tetapi model bukan satu-satunya ukuran kapasitas AI nasional. Model membutuhkan komputasi, komputasi membutuhkan pusat data, pusat data membutuhkan listrik, dan seluruh sistem membutuhkan chip, jaringan, data serta tenaga ahli. Negara yang hanya memiliki model tetapi bergantung sepenuhnya pada infrastruktur asing tetap berada dalam rantai ketergantungan.
Indonesia tidak perlu membuat seluruh teknologi AI sendiri. Membuat setiap jenis chip tercanggih atau melatih model terbesar bukan pilihan yang realistis untuk semua negara. Strategi yang lebih penting adalah menentukan bagian rantai AI yang perlu dikuasai dan bagian yang dapat dibangun melalui kemitraan. Pusat data, energi, pengemasan dan pengujian semikonduktor, desain chip tertentu, keamanan data, talenta, serta penelitian AI dapat menjadi bagian dari strategi industri yang lebih sesuai dengan kapasitas Indonesia.
Pasar digital Indonesia memberi modal awal. Sumber energi yang beragam memberi peluang untuk pengembangan pusat data. Jumlah penduduk yang besar menyediakan pasar bagi layanan AI. Perguruan tinggi menyediakan basis penelitian dan talenta, meskipun akses terhadap komputasi masih menjadi persoalan. Tantangannya bukan sekadar memiliki aset, tetapi menghubungkan aset tersebut menjadi ekosistem industri yang mampu menghasilkan nilai tambah di dalam negeri.
Alibaba menunjukkan arah persaingan AI yang semakin jelas. Model besar membutuhkan chip. Chip membutuhkan pusat data. Pusat data membutuhkan energi. Semua lapisan membutuhkan modal, talenta dan pasar. China sedang berusaha membangun rantai tersebut untuk mengurangi ketergantungan teknologi sekaligus memperbesar posisi industrinya dalam ekonomi AI global. Ketika persaingan AI sudah bergerak dari model menuju chip, komputasi, pusat data dan energi, apakah Indonesia masih akan memperlakukan AI terutama sebagai aplikasi digital, atau mulai membangunnya sebagai industri strategis?